Rechnung schreiben: alle Pflichtangaben nach § 14 UStG
Kurz gesagt
Eine Rechnung muss in Deutschland bestimmte Pflichtangaben enthalten, damit der Kunde die Vorsteuer abziehen kann: unter anderem Namen und Anschriften, Steuernummer, fortlaufende Rechnungsnummer, Leistungsdatum und Steuerbetrag. Für Kleinbeträge bis 250 € und für Kleinunternehmer gelten Vereinfachungen.
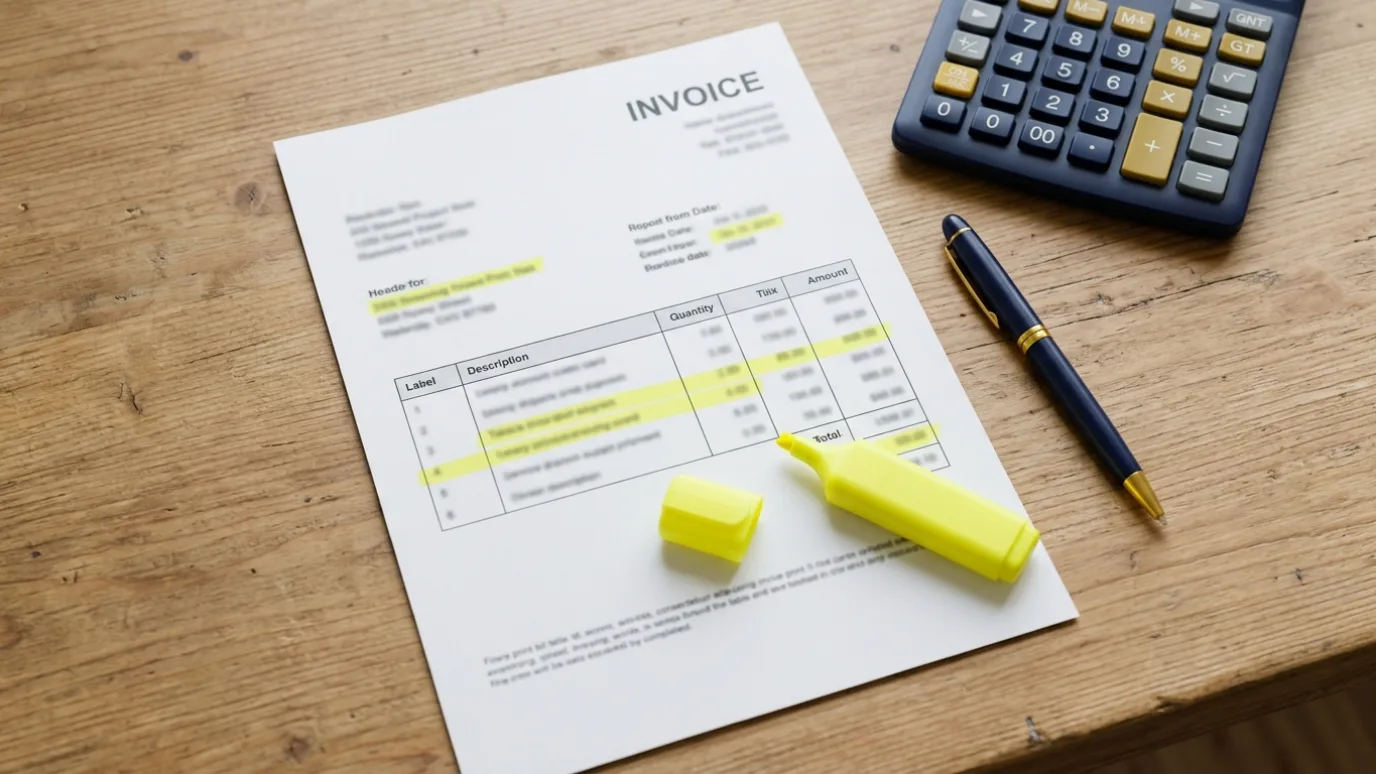
Wer selbständig arbeitet, schreibt Rechnungen – und die müssen in Deutschland genau festgelegte Pflichtangaben enthalten. Fehlt eine davon, kann Ihr Kunde die Vorsteuer nicht abziehen und wird eine Korrektur verlangen. Grundlage ist § 14 Abs. 4 Umsatzsteuergesetz (UStG).
Die Pflichtangaben einer Rechnung
- vollständiger Name und Anschrift von Ihnen und Ihrem Kunden,
- Ihre Steuernummer oder Umsatzsteuer-Identifikationsnummer,
- das Ausstellungsdatum,
- eine fortlaufende, einmalige Rechnungsnummer,
- Menge und Art der Lieferung bzw. Umfang und Art der Leistung,
- der Zeitpunkt der Leistung (auch wenn er dem Rechnungsdatum entspricht, z. B. „Leistungsdatum entspricht Rechnungsdatum“),
- das Entgelt netto, nach Steuersätzen aufgeschlüsselt,
- Steuersatz und Steuerbetrag – oder ein Hinweis auf die Steuerbefreiung,
- gegebenenfalls ein Hinweis auf vereinbarte Entgeltminderungen (z. B. Skonto).
Die Anschrift muss eine Adresse sein, unter der Sie postalisch erreichbar sind. Ein Postfach genügt nicht immer; eine Geschäftsadresse in Deutschland schafft hier Klarheit.
Kleinbetragsrechnung bis 250 Euro
Bei Rechnungen bis 250 Euro brutto genügen nach § 33 UStDV: Name und Anschrift des Ausstellers, Ausstellungsdatum, Menge und Art der Leistung, Entgelt und Steuerbetrag in einer Summe sowie der Steuersatz. Name des Kunden und Rechnungsnummer sind dann nicht zwingend.
Pflichtangaben für Kleinunternehmer
Als Kleinunternehmer nach § 19 UStG weisen Sie keine Umsatzsteuer aus. Stattdessen gehört ein Hinweis auf die Steuerbefreiung auf die Rechnung, zum Beispiel: „Gemäß § 19 UStG wird keine Umsatzsteuer berechnet.“ Seit 2025 dürfen Kleinunternehmer vereinfachte Rechnungen ausstellen.
Reverse Charge bei Kunden im Ausland
Erbringen Sie eine Leistung an ein Unternehmen in einem anderen EU-Staat, schuldet oft der Kunde die Steuer. Dann gehören die USt-IdNr. beider Seiten und der Hinweis „Steuerschuldnerschaft des Leistungsempfängers“ auf die Rechnung.
Fristen und Aufbewahrung
- Für Leistungen an Unternehmen ist die Rechnung innerhalb von sechs Monaten auszustellen.
- Rechnungen müssen acht Jahre aufbewahrt werden – Details im Beitrag zur Aufbewahrungspflicht.
- Im Inland wird die E-Rechnung zwischen Unternehmen schrittweise Pflicht.
Checkliste vor dem Versand
Prüfen Sie jede Rechnung auf Nummer, Datum, Leistungszeitraum, Steuernummer und den richtigen Steuerhinweis. Eine fehlerhafte Rechnung kann berichtigt werden, indem Sie eine Korrekturrechnung mit Bezug auf die ursprüngliche Rechnungsnummer ausstellen.
Häufige Fragen
Welche Pflichtangaben muss eine Rechnung enthalten?
Namen und Anschriften, Steuernummer oder USt-IdNr., Datum, fortlaufende Nummer, Leistung und Leistungszeitpunkt, Nettobetrag, Steuersatz und Steuerbetrag oder einen Befreiungshinweis.
Was gilt für Rechnungen bis 250 Euro?
Als Kleinbetragsrechnung genügen weniger Angaben; Kundenname und Rechnungsnummer sind nicht zwingend.
Was schreiben Kleinunternehmer auf die Rechnung?
Einen Hinweis wie „Gemäß § 19 UStG wird keine Umsatzsteuer berechnet.“
Quellen
- § 14 UStG – Ausstellung von Rechnungen (gesetze-im-internet.de)
- § 33 UStDV – Rechnungen über Kleinbeträge (gesetze-im-internet.de)
- § 19 UStG – Kleinunternehmer (gesetze-im-internet.de)
Dieser Artikel dient der allgemeinen Information und ersetzt keine Steuer- oder Rechtsberatung.
Gewerbe in Deutschland starten?
Wir melden Ihr Gewerbe an und übernehmen Adresse, Post und Rechnungen.
Jetzt Gewerbe beantragen Nachricht schreiben